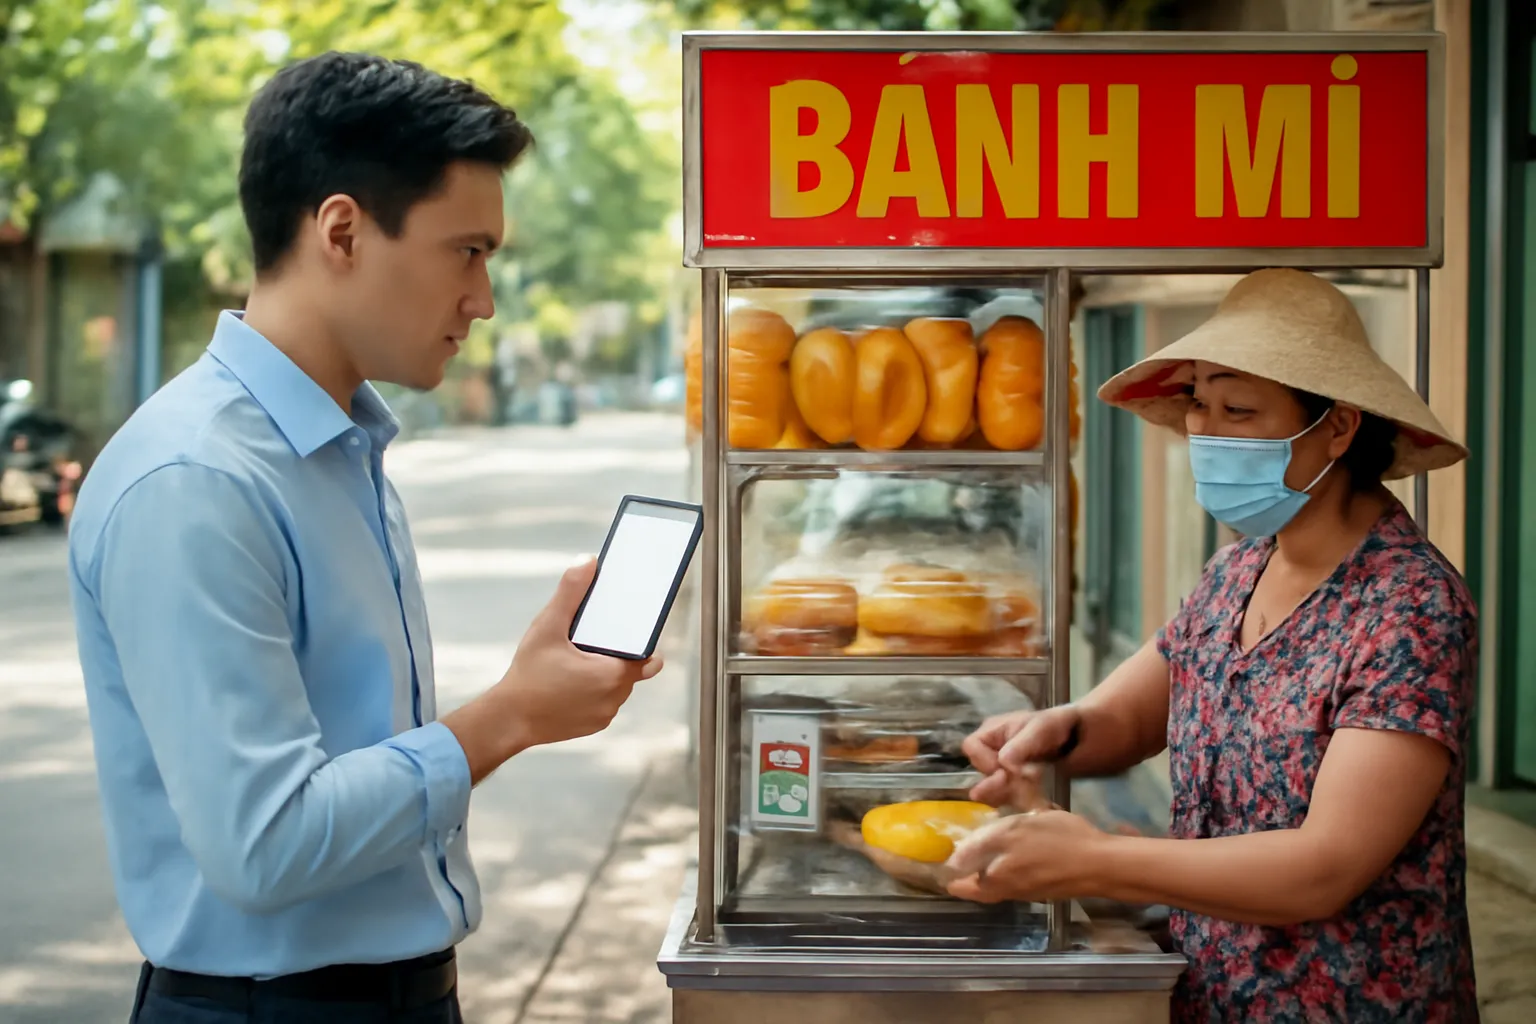
Tiền mặt đang mất dần vai trò trong mua bán hằng ngày ở thành phố, nhưng khó biến mất hẳn trong tương lai gần, vì nó vẫn là thứ duy nhất dùng được mà không cần tài khoản ngân hàng, mạng điện thoại hay điện lưới, và là loại tiền duy nhất người dân cầm trực tiếp từ ngân hàng trung ương. Thanh toán không tiền mặt làm giao dịch rẻ và nhanh hơn, nhưng cũng đặt ra những câu hỏi về riêng tư, về người bị bỏ lại phía sau, và về độ bền của cả hệ thống.
Chào bạn, đây là Nhà Kinh Tế. Chỉ trong vài năm, từ xe bánh mì tới gánh xôi đầu hẻm đều dán mã để quét. Hôm nay mình nhìn sự thay đổi đó bằng con mắt kinh tế học: ai được, ai mất, và tờ tiền giấy còn giữ vai trò gì.
Thanh toán không tiền mặt tiết kiệm được gì?
Tiền mặt có những chi phí mà ít ai để ý. In tiền, vận chuyển, đếm, cất giữ, bảo vệ đều tốn kém. Người bán phải thối tiền lẻ, đi gửi tiền, lo tiền giả, lo mất trộm.
Quét mã cắt gần hết những chi phí đó. Tiền đi thẳng vào tài khoản, có ghi lại, không cần thối, không sợ rách. Với hộ kinh doanh nhỏ, sổ sách cũng tự có sẵn.
Nhà kinh tế gọi đó là giảm chi phí giao dịch. Khi mua bán rẻ và nhanh hơn, người ta mua bán nhiều hơn, và những giao dịch nhỏ trước kia không đáng làm thì nay đáng làm.
Thanh toán số cũng giúp người bán dễ chứng minh thu nhập khi vay vốn, và giúp nhà nước dễ quản lý thuế. Đó là những lợi ích có thật cho cả nền kinh tế.
Vì sao tiền mặt vẫn còn chỗ đứng?
Tiền mặt không cần gì để hoạt động. Mất mạng, mất điện, điện thoại hết pin, hệ thống ngân hàng bảo trì, tờ tiền vẫn dùng được. Trong thiên tai, đây là khác biệt rất lớn.
Tiền mặt cũng là loại tiền duy nhất mà người dân cầm trực tiếp từ ngân hàng trung ương. Số dư trong tài khoản là lời hứa của một ngân hàng thương mại, còn tờ tiền là nghĩa vụ trực tiếp của nhà nước. Với nhiều người, đó là một sự yên tâm.
Rồi còn những người chưa có tài khoản, người lớn tuổi không quen điện thoại thông minh, người ở vùng sóng yếu. Với họ, bỏ tiền mặt là bị đẩy ra khỏi chợ.
Vì những lý do đó, nhiều ngân hàng trung ương trên thế giới tuyên bố sẽ tiếp tục phát hành tiền mặt, kể cả khi lượng dùng giảm mạnh.
Riêng tư là cái giá được trả ở đâu?
Mỗi lần quét mã, một dòng dữ liệu được ghi lại: bạn mua gì, ở đâu, lúc nào, bao nhiêu. Gom lại, những dòng đó vẽ ra rất chi tiết cuộc sống của một người.
Dữ liệu này có giá trị kinh tế. Nó giúp ngân hàng chấm điểm tín dụng, giúp công ty quảng cáo nhắm đúng người. Nó cũng có thể bị lộ, bị lạm dụng, hay bị dùng theo cách mình không muốn.
Tiền mặt thì im lặng. Bạn mua bó rau, không ai ghi lại. Nhà kinh tế coi đây là một đặc tính có giá trị, và cuộc tranh luận về riêng tư thanh toán là chuyện có thật ở nhiều nước.
Không có câu trả lời đúng tuyệt đối. Nhưng hiểu rằng tiện lợi có đi kèm một sự đánh đổi giúp bạn quyết định tỉnh táo hơn về việc dùng gì, cho khoản gì.
Tiền kỹ thuật số của ngân hàng trung ương là gì?
Một số ngân hàng trung ương đang nghiên cứu hay thử nghiệm một loại tiền mới: tiền kỹ thuật số do chính ngân hàng trung ương phát hành, giống tiền mặt ở chỗ là nghĩa vụ trực tiếp của nhà nước, nhưng ở dạng số.
Ý tưởng là giữ được sự an toàn của tiền nhà nước trong một thế giới ngày càng ít tiền mặt. Người ủng hộ cho rằng nó giúp thanh toán rẻ hơn và đưa người chưa có tài khoản vào hệ thống.
Người phản đối lo về riêng tư, vì nhà nước có thể thấy mọi giao dịch, và lo rằng người dân sẽ rút tiền khỏi ngân hàng thương mại sang giữ tiền số của ngân hàng trung ương trong lúc khủng hoảng.
Đây vẫn là chủ đề đang bàn, và mỗi nước đi một nhịp. Đừng nhầm loại tiền này với các đồng tiền điện tử do tư nhân phát hành.
Sống giữa hai thế giới tiền thế nào cho khéo?
Với người bán hàng nhỏ, nhận cả tiền mặt lẫn quét mã là cách giữ được mọi khách. Đối soát tiền nhận qua tài khoản mỗi tối giúp tránh bị lừa bằng ảnh chụp màn hình giả.
Với người mua, giữ một ít tiền mặt phòng khi mất mạng hay mất điện là thói quen khôn ngoan. Và cẩn thận với mã lạ dán chồng lên mã thật, một kiểu lừa đảo đã xuất hiện.
Với gia đình có người lớn tuổi, hãy kiên nhẫn chỉ cho ông bà cách dùng, nhưng đừng ép. Tốc độ thay đổi của xã hội không nên bỏ ai lại phía sau.
Tờ tiền giấy có thể ngày càng ít xuất hiện, nhưng câu hỏi nó đặt ra vẫn còn đó: khi tiền chỉ còn là con số, mình muốn ai giữ quyển sổ ghi con số ấy?
Câu hỏi thường gặp
Thanh toán không tiền mặt có làm người ta tiêu nhiều hơn không?
Một số nghiên cứu cho thấy người ta có xu hướng tiêu nhiều hơn khi không thấy tiền rời khỏi tay, vì cảm giác mất tiền yếu đi. Mức độ khác nhau giữa người và hoàn cảnh, nhưng đây là điều đáng để ý khi quản lý chi tiêu.
Người bán có bắt buộc phải nhận tiền mặt không?
Tiền mặt là phương tiện thanh toán hợp pháp, nhưng quy định cụ thể về việc từ chối tiền mặt khác nhau giữa các nước và từng thời kỳ. Bạn nên tìm hiểu quy định hiện hành nếu gặp tranh chấp.
Tiền trong ví điện tử có được bảo hiểm như tiền gửi không?
Thường tiền trong ví điện tử không phải là tiền gửi ngân hàng nên cách bảo vệ khác. Bạn nên đọc điều khoản của dịch vụ và tìm hiểu quy định về bảo hiểm tiền gửi hiện hành.
Vì sao một số nước giàu vẫn dùng nhiều tiền mặt?
Thói quen, văn hoá, mong muốn riêng tư và niềm tin vào tiền nhà nước đều đóng vai trò. Không phải nước nào giàu cũng bỏ tiền mặt nhanh, và đó là lựa chọn của xã hội họ.
Tiền kỹ thuật số của ngân hàng trung ương khác tiền điện tử thế nào?
Tiền kỹ thuật số của ngân hàng trung ương do nhà nước phát hành và bảo đảm, giá trị bằng đồng tiền quốc gia. Tiền điện tử tư nhân do tổ chức hay mạng lưới tư nhân phát hành, giá biến động theo thị trường.