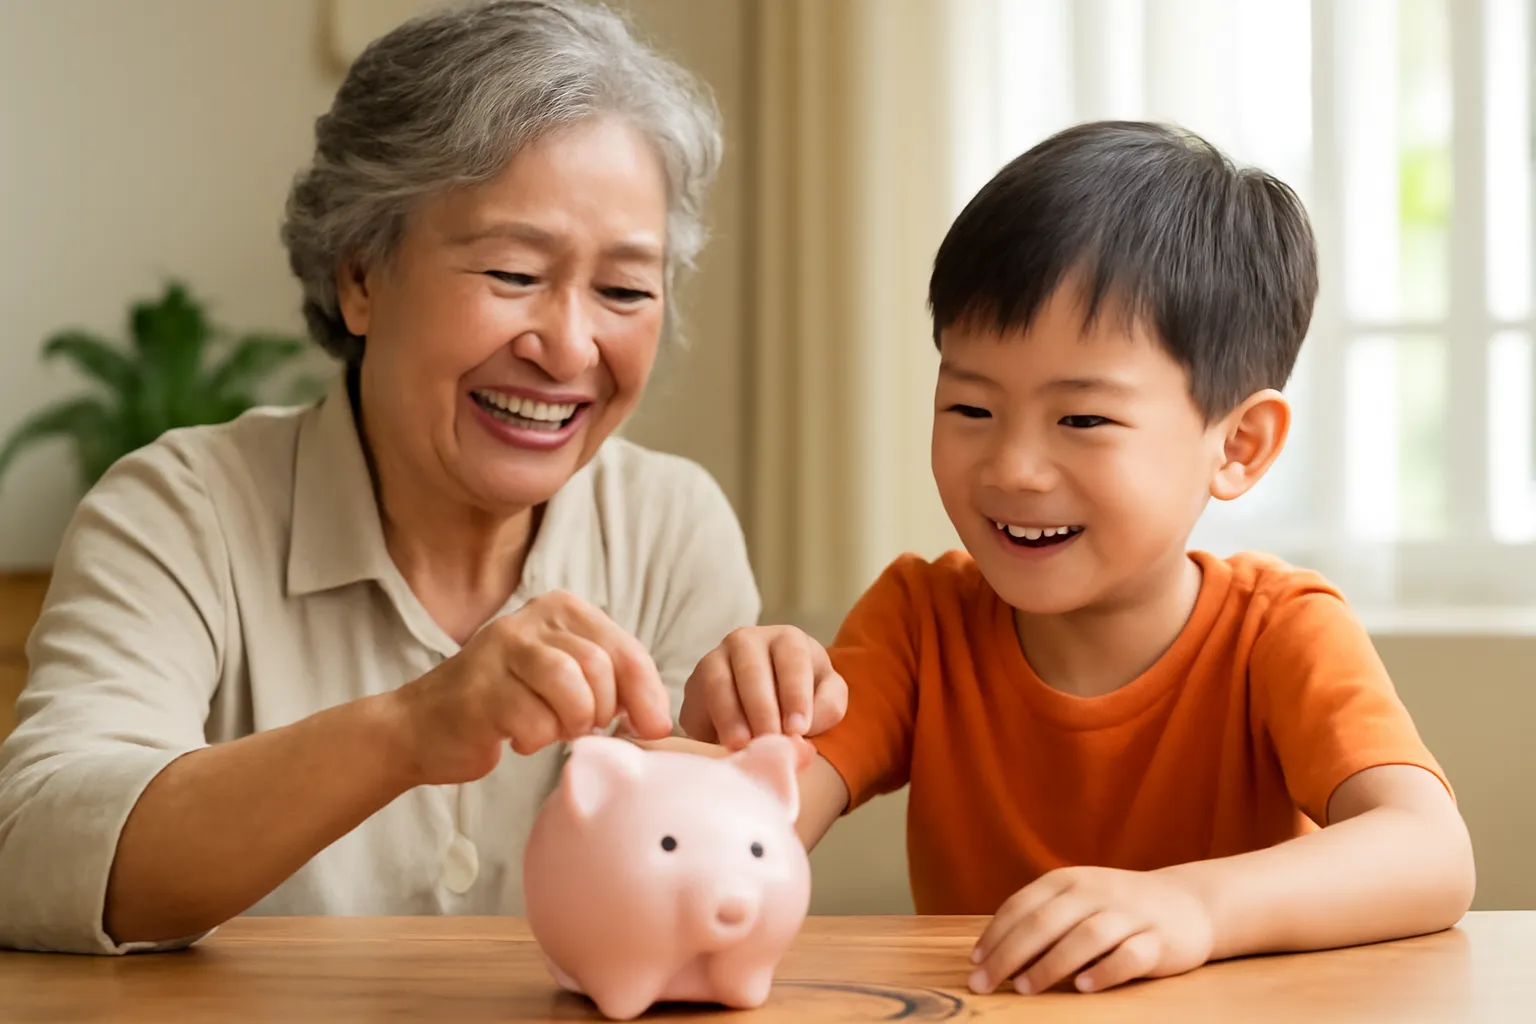
Giả thuyết vòng đời cho rằng con người cố giữ một mức sống tương đối đều đặn suốt cả đời, thay vì tiêu theo từng tháng lương: khi còn trẻ thì được nuôi hoặc đi vay, khi đang ở tuổi làm ra tiền thì để dành nhiều, và khi về già thì tiêu dần phần đã để dành. Hiểu ý này giúp mỗi gia đình nhìn khoản tiết kiệm hôm nay như tiền lương mà chính mình sẽ trả cho mình ở tuổi già.
Chào bạn, đây là Nhà Kinh Tế. Nhiều người lớn tuổi ở Việt Nam vẫn nói con cái là của để dành. Kinh tế học có một cách nhìn khác, không phủ nhận điều đó, nhưng đặt nó cạnh một ý tưởng đã đem về giải Nobel. Mình không khuyên sản phẩm tài chính nào, chỉ kể ý tưởng và cách dùng nó để suy nghĩ.
Ý tưởng của Modigliani và Friedman
Vào những năm năm mươi của thế kỷ hai mươi, nhà kinh tế học Franco Modigliani, cùng các cộng sự, đưa ra giả thuyết vòng đời. Ông cho rằng quyết định tiêu dùng của một người không dựa vào thu nhập tháng này, mà dựa vào toàn bộ thu nhập họ kỳ vọng trong cả đời.
Gần như cùng thời điểm, Milton Friedman đưa ra giả thuyết thu nhập thường xuyên: người ta tiêu theo mức thu nhập họ coi là ổn định lâu dài, chứ không theo những khoản tăng giảm nhất thời.
Hai ý tưởng khác nhau ở chi tiết nhưng giống ở cốt lõi: con người, ít nhất trên nguyên tắc, muốn làm mượt tiêu dùng, tránh cảnh tháng ăn sang tháng nhịn đói.
Modigliani được trao giải Nobel kinh tế năm một nghìn chín trăm tám mươi lăm, một phần nhờ công trình này. Friedman nhận giải năm một nghìn chín trăm bảy mươi sáu.
Đường cong tiết kiệm của một đời người
Hình dung thu nhập của một người qua cả đời như một ngọn đồi: thấp khi mới đi làm, lên cao ở tuổi trung niên khi tay nghề và kinh nghiệm chín, rồi giảm mạnh khi về hưu.
Nếu tiêu theo đúng thu nhập, mức sống cũng sẽ lên đồi xuống dốc như vậy, và tuổi già sẽ rất chật vật. Theo giả thuyết vòng đời, người ta tiết kiệm phần dư ở đỉnh đồi để lấp phần thiếu ở chân đồi phía sau.
Người trẻ mới đi làm có thể tiêu gần hết hoặc thậm chí vay, vì họ kỳ vọng thu nhập sẽ tăng. Người trung niên tiết kiệm nhiều nhất. Người già tiêu dần tài sản đã tích luỹ.
Giả thuyết này cũng giúp giải thích vì sao một nước có dân số già đi thì tỷ lệ tiết kiệm chung có xu hướng giảm: nhiều người hơn đang ở giai đoạn tiêu tài sản.
Thu nhập bất thường thì nên nghĩ thế nào?
Theo giả thuyết thu nhập thường xuyên, một khoản thu nhập bất ngờ như tiền thưởng lớn, tiền bán được một món đồ, không làm người ta tăng chi tiêu hằng tháng nhiều, vì họ biết nó không lặp lại. Một phần lớn sẽ được để dành.
Ngược lại, một lần tăng lương lâu dài sẽ làm chi tiêu tăng gần tương ứng, vì đó là thu nhập ổn định mới.
Thực tế con người không luôn hợp lý như vậy. Nhiều người tiêu hết tiền thưởng Tết trong vài tuần. Kinh tế học hành vi gọi đó là việc chia tiền vào những ngăn tâm lý khác nhau, coi tiền thưởng là tiền để vui.
Nhưng chính ý tưởng của Friedman là một lời khuyên tự nhiên: coi khoản bất ngờ là khoản bất ngờ, đừng để nó nâng mức chi tiêu thường xuyên lên một bậc mà mình không giữ nổi.
Con cái có phải là của để dành không?
Ở nhiều gia đình Việt, chỗ dựa tuổi già truyền thống là con cái. Về mặt kinh tế, đó là một hợp đồng ngầm giữa các thế hệ: cha mẹ nuôi con khi con nhỏ, con nuôi cha mẹ khi cha mẹ già.
Hợp đồng này có giá trị văn hoá và tình cảm rất lớn. Nhưng nó cũng có rủi ro: con có thể đi làm xa, có thể gặp khó khăn riêng, có thể có ít con hơn các thế hệ trước khi gia đình nhỏ lại.
Giả thuyết vòng đời gợi ý một cách bổ sung: mỗi người tự để dành một phần cho tuổi già của mình, qua tiết kiệm, bảo hiểm xã hội, lương hưu. Như vậy tình cảm gia đình không phải gánh hết phần kinh tế.
Không phải lựa chọn một trong hai. Phần lớn gia đình kết hợp cả hai, và tỷ lệ kết hợp là chuyện của mỗi nhà.
Áp dụng ý tưởng này vào gia đình mình
Bước một là ước xem thu nhập của mình đang ở đoạn nào trên ngọn đồi: đang lên, đang ở đỉnh, hay sắp xuống. Người ở đỉnh nên để dành nhiều hơn người mới đi làm.
Bước hai là tách thu nhập ổn định với thu nhập bất thường. Mức chi tiêu hằng tháng nên dựa vào phần ổn định.
Bước ba là nghĩ về tuổi già như một giai đoạn cần thu nhập thật. Tìm hiểu về bảo hiểm xã hội bắt buộc hay tự nguyện ở cơ quan bảo hiểm xã hội là một khởi đầu. Các sản phẩm khác nên hỏi người tư vấn được cấp phép.
Có lẽ câu hỏi đáng giữ là: nếu phải trả lương cho chính mình năm bảy mươi tuổi, thì hôm nay bạn đã bắt đầu để dành quỹ lương đó chưa?
Câu hỏi thường gặp
Giả thuyết vòng đời có đúng với thực tế không?
Nó giải thích khá tốt xu hướng chung, nhưng nhiều người không làm mượt tiêu dùng hoàn hảo do khó vay khi trẻ, thiếu kế hoạch hay tâm lý tiêu ngay. Các nhà kinh tế vẫn nghiên cứu mức độ đúng ở từng nhóm.
Vì sao người trẻ khó làm mượt tiêu dùng?
Vì họ khó vay với lãi hợp lý dựa trên thu nhập tương lai. Nhà kinh tế gọi đó là ràng buộc tín dụng. Kết quả là nhiều người trẻ tiêu theo thu nhập hiện tại nhiều hơn lý thuyết dự đoán.
Tiền thưởng nên tiêu hay để dành?
Không có câu trả lời chung. Ý tưởng của Friedman gợi ý không nên để khoản bất thường nâng mức chi tiêu thường xuyên. Chia một phần để vui, một phần để dành là cách nhiều người chọn.
Lương hưu có vai trò gì trong giả thuyết này?
Lương hưu là một cách bắt buộc tiết kiệm trong thời gian đi làm để có thu nhập khi về già, đúng với tinh thần làm mượt tiêu dùng. Điều kiện hưởng cụ thể nên hỏi cơ quan bảo hiểm xã hội.
Dân số già ảnh hưởng gì tới nền kinh tế?
Khi nhiều người về hưu, tỷ lệ tiết kiệm chung có thể giảm, lực lượng lao động thu hẹp, và chi phí lương hưu, y tế tăng. Đây là thách thức nhiều nước đang gặp.