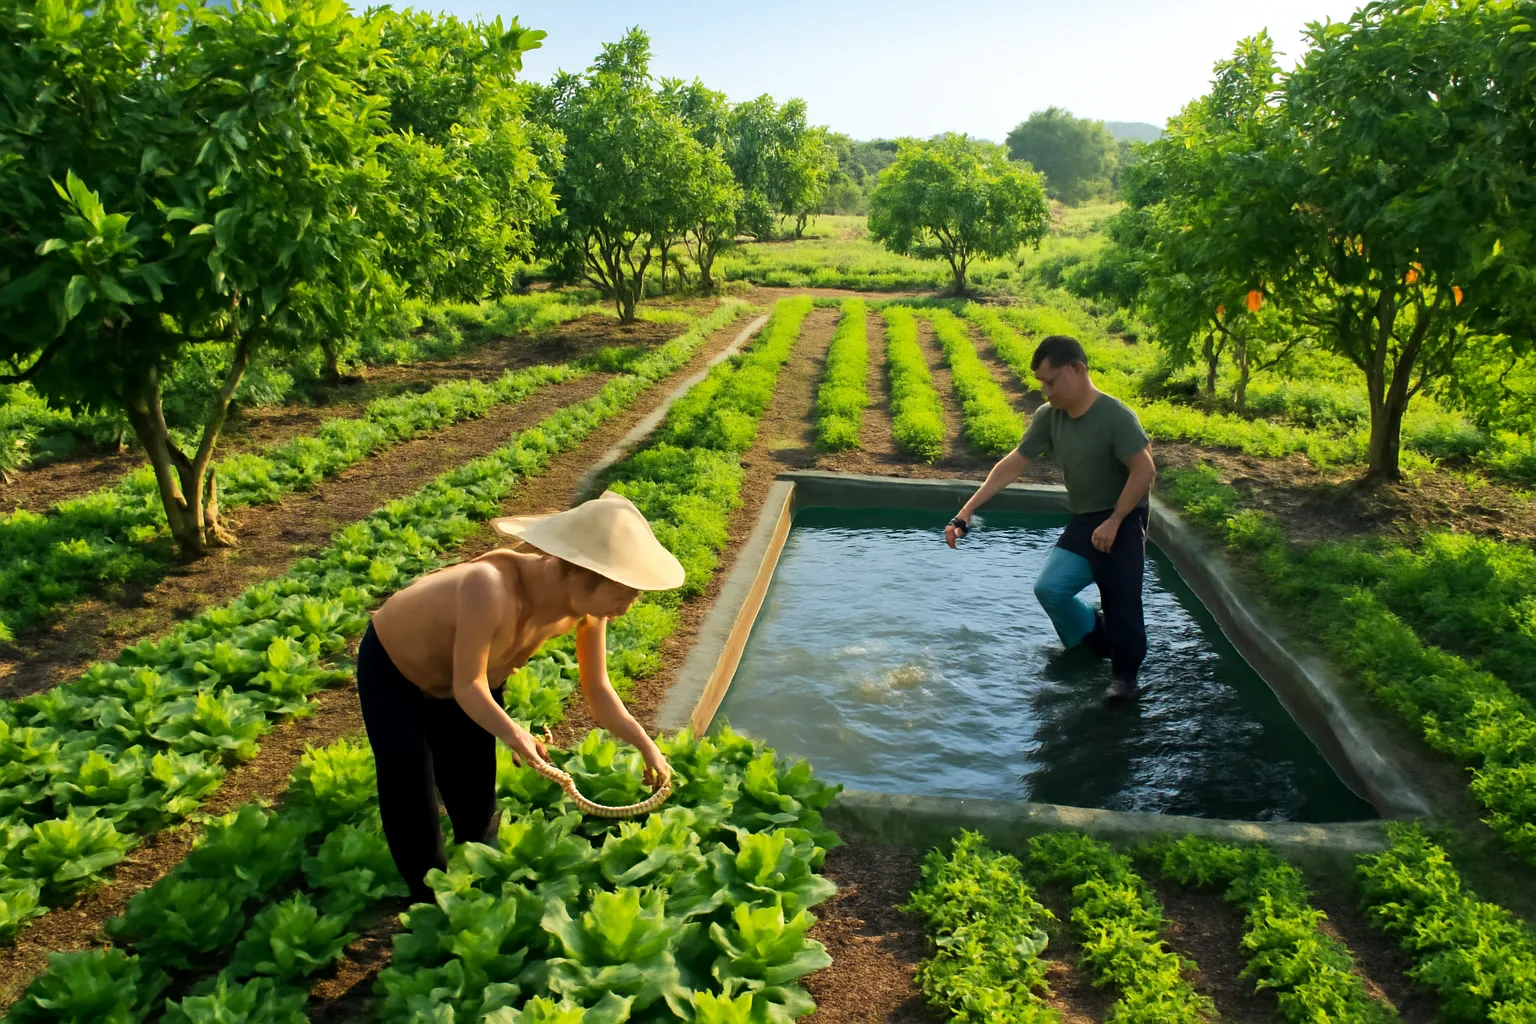
Đa dạng hoá là chia tiền, hay chia nguồn thu nhập, ra nhiều chỗ không cùng lên cùng xuống một lúc, để khi một chỗ gặp nạn thì không kéo sập cả nhà. Nó giảm được loại rủi ro riêng của từng chỗ, như một vụ mùa hỏng hay một công ty làm ăn thua lỗ, nhưng không xoá được rủi ro chung khi cả nền kinh tế cùng đi xuống.
Chào bạn, đây là Nhà Kinh Tế. Câu đừng bỏ hết trứng vào một giỏ thì ai cũng biết. Nhưng biết vì sao nó đúng, khi nào nó không cứu được mình, và chia giỏ thế nào mới thật sự là chia, thì không phải ai cũng nghĩ tới. Bài này không chỉ bạn chọn tài sản nào, chỉ giải thích cơ chế.
Người nông dân đa canh đã hiểu điều này từ lâu
Ở nhiều vùng quê, một gia đình nông dân thường không chỉ trồng một thứ. Có vài sào lúa, một góc vườn cây ăn trái, cái ao nuôi cá, đàn gà sau nhà, có khi thêm một người con đi làm công nhân gửi tiền về.
Năm lúa mất giá thì cá bán được. Năm sâu bệnh vườn cây thì có tiền lương con gửi về. Không thứ nào làm cả nhà giàu nhanh, nhưng cũng khó có năm nào trắng tay.
Đó chính là đa dạng hoá. Những nguồn thu đó không cùng gặp nạn một lúc, nên khi gộp lại, thu nhập cả năm ổn định hơn từng nguồn riêng lẻ.
Trái lại, những vùng chuyên một loại cây khi giá cây đó rơi thì cả vùng cùng khốn đốn. Chuyên canh có thể lời hơn trong năm tốt, nhưng rủi ro tập trung hơn nhiều.
Vì sao chia ra lại làm giảm rủi ro?
Bí mật không nằm ở số lượng giỏ, mà ở chỗ các giỏ có cùng lắc lư một lúc hay không. Nhà kinh tế gọi đó là mức độ tương quan.
Nếu bạn có mười giỏ nhưng tất cả đều phụ thuộc vào cùng một thứ, ví dụ mười mảnh đất trong cùng một khu vực, thì khi khu vực đó gặp chuyện, cả mười giỏ cùng rơi. Đó là đa dạng hoá giả.
Nếu các giỏ phản ứng khác nhau với cùng một sự kiện, cái lên bù cái xuống, thì gộp lại sẽ êm hơn hẳn.
Nhà kinh tế học Harry Markowitz đã đưa ý tưởng này thành một lý thuyết toán học năm một nghìn chín trăm năm mươi hai, và sau này được trao giải Nobel kinh tế. Ông cho thấy rủi ro của cả danh mục không bằng trung bình rủi ro từng phần, mà nhỏ hơn, nhờ các phần không cùng nhịp.
Rủi ro nào chia được, rủi ro nào không?
Rủi ro riêng là rủi ro gắn với một chỗ cụ thể: một công ty có ông chủ quyết định sai, một cửa hàng bị mất mặt bằng, một mảnh đất vướng quy hoạch. Loại này chia được, vì những chuyện như vậy không xảy ra cùng lúc ở mọi nơi.
Rủi ro chung là rủi ro ảnh hưởng tới gần như tất cả: suy thoái kinh tế, lạm phát cao, khủng hoảng tài chính. Khi đó hầu hết tài sản cùng chịu ảnh hưởng, và đa dạng hoá chỉ giảm được một phần.
Trong khủng hoảng, những thứ bình thường không cùng nhịp lại có thể cùng rơi một lúc vì ai cũng hoảng và bán mọi thứ. Đó là lúc đa dạng hoá bị thử thách nhiều nhất.
Vì vậy đa dạng hoá không phải lá chắn tuyệt đối. Nó làm cú ngã nhẹ hơn, chứ không làm mình không ngã. Muốn chống rủi ro chung, người ta thường cần thêm những thứ khác như quỹ dự phòng bằng tiền mặt, bảo hiểm, hay đơn giản là không vay quá sức.
Đa dạng hoá không chỉ là chuyện tài sản
Với phần lớn gia đình Việt, tài sản lớn nhất không phải sổ tiết kiệm hay mảnh đất, mà là khả năng kiếm tiền của các thành viên. Đa dạng hoá vì thế bắt đầu từ nguồn thu nhập.
Một gia đình mà cả vợ lẫn chồng cùng làm cho một công ty, hoặc cùng một ngành, có rủi ro tập trung rất cao: ngành đó gặp khó là cả hai cùng mất việc.
Một người làm công trong một ngành mà lại dồn hết tiền tiết kiệm vào chính công ty hay ngành đó cũng đang chồng rủi ro lên rủi ro.
Học thêm một kỹ năng ở lĩnh vực khác, có một nguồn thu nhỏ độc lập, giữ quỹ dự phòng đủ vài tháng chi tiêu đều là những cách đa dạng hoá mà không cần mua bất cứ tài sản nào.
Những sai lầm thường gặp khi chia giỏ
Sai lầm thứ nhất là tưởng nhiều giỏ là đủ, mà không xem chúng có cùng nhịp không. Mua đất ở năm chỗ trong cùng một vùng đang sốt là một giỏ chia năm, không phải năm giỏ.
Sai lầm thứ hai là chia quá vụn tới mức không theo dõi nổi, và phí giao dịch ăn mòn hết lợi ích.
Sai lầm thứ ba là bỏ đa dạng hoá ngay khi một giỏ đang lên mạnh, dồn hết vào đó vì sợ lỡ cơ hội. Đó thường là lúc rủi ro cao nhất.
Câu hỏi mình muốn bạn mang theo là: nếu ngày mai chỗ quan trọng nhất trong túi tiền nhà mình gặp nạn, thì còn chỗ nào không bị kéo theo?
Câu hỏi thường gặp
Đa dạng hoá có làm giảm lợi nhuận không?
Có thể. Khi chia ra, bạn không dồn hết vào thứ lên mạnh nhất, nên lợi nhuận không cao bằng trường hợp đoán trúng. Đổi lại, bạn tránh được trường hợp đoán sai mất trắng.
Bao nhiêu giỏ là đủ?
Không có con số chung. Quan trọng là các giỏ có phản ứng khác nhau trước cùng một sự kiện hay không. Vài giỏ thật sự khác nhau tốt hơn nhiều giỏ giống nhau.
Gửi tiền ở nhiều ngân hàng có phải là đa dạng hoá không?
Đó là đa dạng hoá rủi ro một ngân hàng gặp khó, và giúp nhiều phần nằm trong hạn mức bảo hiểm tiền gửi. Nhưng nó không đa dạng hoá loại tài sản, vì tất cả vẫn là tiền gửi.
Đa dạng hoá có cần nhiều vốn không?
Không nhất thiết. Đa dạng hoá nguồn thu nhập, kỹ năng và giữ quỹ dự phòng không cần vốn lớn. Với tài sản, có những sản phẩm gom vốn nhỏ của nhiều người, nhưng cần tìm hiểu kỹ rủi ro và phí.
Vì sao trong khủng hoảng mọi thứ cùng rơi?
Vì khi hoảng loạn, nhiều người cần tiền mặt cùng lúc và bán mọi thứ có thể bán. Mức tương quan giữa các tài sản tăng lên đúng lúc người ta cần đa dạng hoá nhất.